Záujem Slovákov o investovanie významne narástol
Investovanie využívajú už tri štvrtiny Slovákov. Pred piatimi rokmi to bola necelá polovica. Pravidelne každý mesiac však investujú len štyria z desiatich respondentov. Ako si nastaviť prvé kroky, čo si premyslieť pred výberom produktu a prečo sa pri investovaní oplatí rozumieť aj riziku?
Investovanie sa postupne stáva bežnejšou súčasťou finančného života. Podľa aktuálneho prieskumu PARTNERS, ktorý realizovala agentúra Focus[1], využívalo v roku 2021 niektorú zo sledovaných foriem investovania 46 percent respondentov. V júni 2026 to bolo 74 percent, teda o 28 percentuálnych bodov viac.
Záujem však ešte automaticky neznamená pravidelné investovanie. Každý mesiac investuje 40 percent opýtaných. Zároveň 65 percent respondentov hovorí, že by mohli pravidelne investovať určitú sumu. V priemere uvádzajú 55 eur mesačne. Medzi tými, ktorí by investovať boli schopní, to bola dokonca v priemere suma až 85 eur.
„Investovanie sa pre mnohých stáva súčasťou finančného plánovania. Pred prvým vkladom si treba ujasniť, koľko môžete investovať, na čo si peniaze odkladáte a ako dlho ich nebudete potrebovať. Začať sa dá aj s menšou sumou, dôležité je rozumieť tomu, kam peniaze smerujú a aké riziko podstupujete,“ hovorí Andrej Králik, odborník na osobné financie spoločnosti PARTNERS.
Najskôr rozpočet a rezerva
Investovanie môže pomôcť pri budovaní majetku a príprave na dlhodobé ciele. Nemalo by však ohroziť bežné fungovanie domácnosti ani nahrádzať peniaze, ktoré môžu byť čoskoro potrebné.
Prvým krokom je jednoduchý prehľad príjmov, výdavkov a splátok. Keď človek vie, koľko mu po zaplatení pravidelných výdavkov zostáva, ľahšie si určí sumu, ktorú môže odkladať dlhodobo. Prieskum ukazuje, že mnohí Slováci si investovanie vedia predstaviť už pri relatívne malej mesačnej sume. To však neznamená, že každý by mal investovať priemerných 55 či 85 eur. Rozhodujú možnosti konkrétnej domácnosti.
„Dôležitá je aj finančná rezerva na nečakané výdavky alebo výpadok príjmu. Mala by byť ľahko dostupná a nemala by podliehať výraznému kolísaniu hodnoty. Ak človek investuje peniaze, ktoré môže čoskoro potrebovať, môže byť nútený vybrať ich v nevhodnom čase, napríklad počas poklesu trhu,“ hovorí Andrej Králik a dodáva: „Budovať rezervu a začať investovať sa dá aj paralelne. Ak má však domácnosť malú rezervu a veľkú časť príjmu jej zaberajú splátky, tvorba rezervy by mala mať vyššiu prioritu.“
Tri otázky pred prvou investíciou
Keď máte prehľad o rozpočte a rezerve, môžete si určiť prvý investičný plán. Nemusí byť zložitý. Začnite tromi otázkami:
- Koľko môžem investovať? Vyberte si sumu, ktorú dokážete odkladať pravidelne bez toho, aby ste ju museli o niekoľko mesiacov vybrať na bežné výdavky. Môže to byť aj 30 či 50 eur mesačne. Neexistuje jedna suma vhodná pre každého.
- Načo investujem a kedy budem peniaze potrebovať? Iný prístup si vyžaduje cieľ o niekoľko rokov a iný budovanie majetku na dôchodok, ktorý je vzdialený desaťročia. Obdobie, počas ktorého môžete peniaze nechať investované, sa nazýva investičný horizont.
- Aký pokles dokážem zniesť? Hodnota investície môže rásť aj klesať. Ak by vás dočasný pokles prinútil všetko predať, zvolený produkt alebo investovaná suma nemusia zodpovedať vašim možnostiam.
Tieto otázky spolu súvisia. Vo všeobecnosti platí, že vyšší očakávaný výnos býva spojený s vyšším rizikom a väčším kolísaním hodnoty. Dôležitá je aj dostupnosť peňazí: niektoré investície možno vybrať ľahšie než iné, no ani rýchly predaj nezaručuje, že ich predáte za cenu, ktorú očakávate.
Čo znamenajú názvy investičných produktov
V prieskume respondenti najčastejšie uvádzali bankové vkladové produkty, ako sú sporiace účty či termínované vklady (58 percent). Nasledovalo doplnkové dôchodkové sporenie (31 percent), investičné životné poistenie (25 percent), podielové, ETF a realitné fondy (20 percent) a akcie či dlhopisy (14 percent).
Jednotlivé možnosti sa líšia účelom, rizikom, poplatkami aj podmienkami. Bankový vklad môže slúžiť na uloženie dostupných peňazí. Akcia predstavuje podiel vo firme; jej hodnota môže rásť aj klesať a prípadná dividenda nie je zaručená. Dlhopis je forma pôžičky emitentovi, pri ktorej investor očakáva vrátenie vloženej sumy a úrok. Aj tu existuje riziko, že emitent svoje záväzky nesplní alebo že sa cena dlhopisu zmení.
Podielové fondy a ETF investujú do súboru aktív, napríklad do akcií alebo dlhopisov. Fond môže rozložiť investíciu medzi viaceré firmy či iné aktíva, no neznamená to, že jeho hodnota nemôže klesnúť. Fondy sa líšia tým, do čoho investujú, aké riziko podstupujú a koľko stoja.
Pri výbere nestačí riadiť sa názvom produktu alebo jeho minulou výkonnosťou. Dôležité je porozumieť tomu, čo produkt obsahuje, kedy možno peniaze vybrať a aké poplatky sa s ním spájajú.
Pravidelnosť pomáha budovať návyk
Pravidelný vklad môže byť jednoduchším začiatkom než čakanie na chvíľu, keď bude k dispozícii väčšia suma. Pomôcť môže trvalý príkaz po výplate: investovanie sa tak stane plánovanou položkou rozpočtu. Ak sa príjem zvýši alebo sa uvoľní časť výdavkov, vklad možno postupne navýšiť.
Pravidelnosť však nezaručuje zisk ani neodstraňuje riziko poklesu. Znamená predovšetkým to, že človek investuje podľa plánu v rôznych obdobiach, keď sú ceny vyššie aj nižšie. Nemusí tak naraz rozhodovať o celej sume.
Ako sa zachovať pri poklese
Pri poklese hodnoty investície sa oplatí vrátiť k pôvodnému cieľu a časovému horizontu. Skontrolujte tiež, či sa nezmenili vaše osobné okolnosti alebo podmienky produktu. Predaj zo strachu môže viesť k unáhlenému rozhodnutiu, no ani predpoklad, že každá investícia sa určite vráti na predchádzajúcu hodnotu, nie je bezpečným plánom.
Pred podpisom zmluvy si zistite, koľko zaplatíte na vstupných, priebežných či výstupných poplatkoch, aké sú podmienky výberu peňazí a aké riziká produkt prináša. Ak niečomu nerozumiete, požiadajte o vysvetlenie. Opatrnosť je namieste pri ponukách, ktoré sľubujú vysoký alebo garantovaný výnos bez rizika, tlačia na rýchle rozhodnutie alebo nejasne vysvetľujú, kam peniaze smerujú. Overiť si treba aj spoločnosť, ktorá produkt ponúka; oprávnenie možno preveriť v registroch Národnej banky Slovenska.
Pred prvou investíciou si urobte prehľad v rozpočte, oddeľte rezervu od peňazí určených na dlhodobé ciele a vyberte si produkt, ktorému rozumiete. Začať možno aj s menšou sumou. Najdôležitejšie je vedieť, prečo investujete, ako dlho môžete peniaze nechať pracovať a aké riziko pritom podstupujete.
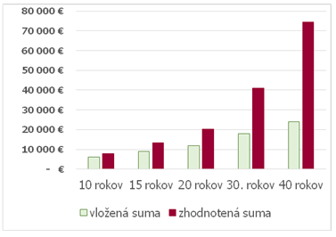
Príklad: Ako sa mení suma vkladov a hodnota celkovej investície pri pravidelnej mesačnej investícii 50 € a zhodnotení 5 %.
Počet rokov: vložená suma/zhodnotená suma
10 rokov: 6 000/7 750 €
15 rokov: 9 000/13 295 €
20 rokov: 12 000/20 373 €
30 rokov: 18 000/40 935 €
40 rokov: 24 000/74 428 €
Zdroj: PARTNERS
ABECEDA ZÁKLADNÝCH POJMOV INVESTOVANIA
- Akcia – je cenný papier, ktorý predstavuje podiel na majetku spoločnosti. Môže byť v podobe listinného cenného papiera alebo zaknihovaného cenného papiera.
- Diverzifikácia – je technikou v rámci risk manažmentu, keď sa investor snaží znížiť riziko v portfóliu tak, že investuje do rôznych typov aktív. Rôzne typy aktív majú rôzne riziká a výnosy.
- Dividenda – je distribúcia časti čistého zisku spoločnosti, o ktorej rozhodlo predstavenstvo a bola schválená valným zhromaždením. Dividendy sa môžu vyplácať formou hotovosti, akcií, obligácií alebo majetku. Môžu sa vyplácať v rôznych intervaloch, napríklad ročne, polročne.
- Durácia – je miera citlivosti ceny dlhopisu na zmenu úrokovej miery. Vyjadruje priemernú lehotu splatnosti portfólia, ktorý investuje do dlhových cenných papierov alebo do peňažného trhu.
- Emitent – je fyzická alebo právnická osoba, ktorá vydala cenný papier s cieľom získania finančných zdrojov.
- ETF – burzovo obchodované fondy (ETF), ktoré kopírujú vývoj indexov, komodít, dlhopisov alebo košík vybraných aktív.
- Investičný horizont – je odporúčaný čas investovania alebo aj minimálny čas, ktorý by mal investor dodržať pre vybranú investičnú stratégiu.
- Kapitálový trh – je súčasťou finančného trhu, takisto sa označuje ako trh dlhodobých peňazí. Nástrojmi sú dlhopisy, podielové listy, hypotekárne záložné listy a akcie.
- Likvidita – opisuje, do akej miery dokáže byť aktívum, finančný nástroj predaný alebo nakúpený bez toho, aby výraznejšie ovplyvnil cenu na trhu.
- Nominálna hodnota – je cena uvedená pri emisii cenného papiera. Môže sa líšiť od aktuálnej trhovej ceny.
- Podielový fond – rozumie sa spoločný majetok podielnikov. Tento majetok je zhromaždený správcovskou spoločnosťou, ktorá vydáva podielové listy a investuje do tohto majetku.
- Správcovská (investičná) spoločnosť – predáva podielové listy fyzickým, ale i právnickým osobám. Povolenie na jej vznik vydáva Národná banka Slovenska.
- Trhové riziko – súvisí s globálnym vývojom na finančných trhoch, ktoré majú bezprostredný vplyv na ceny hodnoty jednotlivých druhov aktív v portfóliu.
- Úrokové riziko – znamená riziko straty vyplývajúce zo zmien trhových úrokových sadzieb. Tie môžu mať vplyv predovšetkým na dlhopisovú zložku portfólií.
- Volatilita – kolísavosť alebo volatilita opisuje interval zmien ceny. Je priemernou odchýlkou priemerného výnosu.
[1] Reprezentatívny prieskum agentúry Focus pre PARTNERS, jún 2026, 1 032 respondentov vo veku od 18 rokov. Zber dát prebiehal od 22. do 29. júna 2026. Pri otázke o využívaných formách investovania bolo možné uviesť viac odpovedí.

Aupark Tower
Einsteinova 3541/24
851 01 Bratislava
